O que seu credor sabe sobre sua agência e você não
O que as finanças da agência realmente revelam, por que vale a pena examinar a urgência de um vendedor e como o patrimônio está se tornando a ferramenta de retenção que os corretores não podem mais evitar
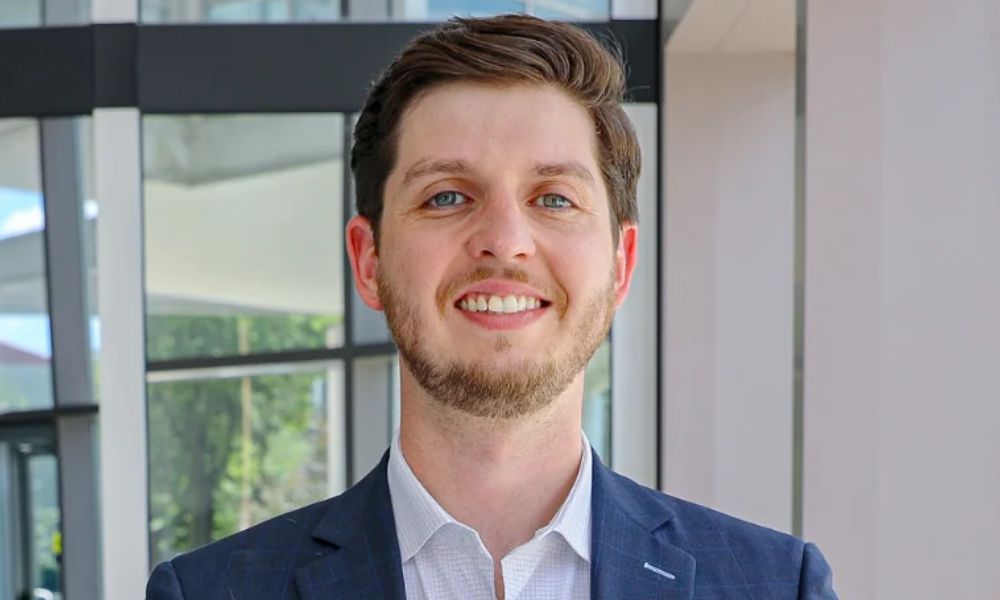
Alex Weaver (na foto) passou sua carreira emprestando dinheiro para seguradoras e há um sinal de que ele aprendeu a ler muito rapidamente. Quando um vendedor exige 100% em dinheiro no fecho – sem nota do vendedor, sem período de transição, sem envolvimento contínuo – a questão que levanta é simples: o que é que eles sabem que o comprador não sabe?
Weaver é vice-presidente de empréstimos especializados da Financiamento da Oak Streetuma empresa do First Financial Bank especializada em empréstimos baseados em comissões para agências de seguros desde 2001. Ele trabalha em todo o espectro de aquisição e sucessão, e sua visão do mercado é moldada pelo que os corretores de ambos os lados dos negócios realmente fazem, e não pelo que pretendem fazer.
“É tipo, o que está acontecendo no cano?” ele disse sobre os vendedores que exigem a saída total do dinheiro. Um vendedor que deseja sair total e imediatamente está enviando uma mensagem. Nem sempre indica um problema. Mas sempre justifica perguntas mais difíceis.
A norma da indústria que Weaver descreve é uma estrutura 75/25 ou 80/20: o credor financia 75% a 80% do preço de aquisição e o vendedor retém uma nota pelo restante. Essa nota do vendedor não é apenas um mecanismo de financiamento. Ele mantém o vendedor alinhado financeiramente com o sucesso da transição – motivado para ajudar a transferir relacionamentos com clientes, apoiar a retenção de livros e facilitar a transferência. Um vendedor que permanece envolvido por 12 a 18 meses após o fechamento dá à agência adquirente uma chance materialmente melhor de manter o livro unido. Um vendedor que não quer mais nada no jogo após o primeiro dia remove totalmente esse alinhamento. Credores experientes tratam a norma 75/25 como um ponto de referência em ambas as direções: um vendedor que se sente confortável em segurar uma nota significativa demonstra confiança no que está vendendo.
Leia a seguir: Os sinistros de R&W estão aumentando e as seguradoras estão sinalizando quais termos podem ser mais rigorosos
Prepare seus livros antes de precisar
A outra questão à qual Weaver volta consistentemente é que os corretores de ambos os lados de um negócio tendem a subestimar até que isso lhes custe: o estado dos seus registros financeiros determina a rapidez com que você pode agir – e às vezes se você pode agir.
Alvos de aquisição de qualidade não esperam por compradores lentos. Um corretor que consegue apresentar finanças limpas, relacionamentos claros com as operadoras e uma imagem coerente de seu próprio negócio pode fechar o negócio mais rápido do que alguém que se esforça para produzir documentação dentro do prazo. Num processo de negociação competitivo, essa rapidez é uma vantagem material. “Você não quer que seja algo em que o alvo diga, ah, cara, isso realmente está demorando com esse comprador – preciso tentar encontrar outra pessoa.”
O alerta é mais contundente para os vendedores. Alguns diretores de agências administram seus negócios como um veículo fiscal pessoal – maximizando as amortizações, administrando despesas pessoais através da agência, mantendo o lucro declarado tão baixo quanto legalmente possível. Essa é uma decisão racional de curto prazo. Torna-se um problema sério quando um credor examina essas finanças e vê uma agência que parece não gerar receita. “No papel, a agência deles não ganha nenhum dinheiro.” O problema de financiamento que isso cria pode matar um negócio que de outra forma seria viável.
Weaver também levantou um ponto que os proprietários de agências tendem a descartar até que seja tarde demais: nem sempre é possível escolher quando vender. Crises de saúde acontecem. Os parceiros saem inesperadamente. As condições do mercado mudam. As agências cujos livros não estão em ordem e cujos sistemas não acompanharam o ritmo da indústria podem ver-se forçadas a uma transacção apressada e mal avaliada exactamente no momento errado. Manter os livros limpos o ano todo não é uma preparação para uma eventual venda. É uma proteção contra ser pego despreparado para uma situação imediata.
O patrimônio não é mais opcional para retenção
A tendência de empréstimos que gera mais atividade na mesa de Weaver neste momento não é o financiamento de aquisições. Trata-se de planeamento de sucessão – especificamente, a utilização de participações minoritárias no capital para reter produtores e pessoal chave de back-office que acumularam o suficiente dos seus próprios registos para pensarem em sair.
A tecnologia reduziu as barreiras para fazer exatamente isso. A carga administrativa de gerir uma agência independente é mais leve do que era há uma década. Um grande produtor que queira sair tem menos razões estruturais para ficar. A opinião de Weaver é que a equidade está a tornar-se a principal resposta a esse problema, com as agências a oferecerem cada vez mais participações entre 1% e 10% a pessoas que não podem dar-se ao luxo de perder. “Você prefere 95% de uma torta maior ou 100% de uma torta menor?”
Os dados apoiam a urgência. De acordo com o Big “I” e o Estudo de Melhores Práticas de 2025 da Reagan Consulting, apenas 12,5% dos funcionários das agências de melhor desempenho são proprietários de capital, enquanto cerca de 30% dos funcionários são provavelmente criadores de valor significativo. Essa lacuna representa um risco de retenção real e mensurável.
A estrutura de financiamento para participações menores é normalmente simples. O proprietário da agência detém uma nota de vendedor, financiada pelas distribuições que o novo sócio minoritário recebe de sua participação acionária. Para participações maiores, o comprador contacta directamente um credor – uma participação de 10% numa empresa de 10 milhões de dólares requer 1 milhão de dólares, servido através de distribuições em vez de salário. Muitos negócios combinam ambas as abordagens, sendo a combinação moldada em parte pelas preferências fiscais do vendedor. Para os diretores que resistiram à ideia de partilhar o capital, a mecânica financeira é menos complicada do que tendem a supor. O trabalho mais difícil é psicológico – aceitar que doar uma parte de algo que você construiu custa menos do que perder a pessoa que o ajuda a crescer.
Leia a seguir: Como o seguro de representações e garantias remodelou a corretagem de fusões e aquisições
O que a onda agregadora significa para corretores independentes
Os compradores híbridos e apoiados por private equity representaram 72% de todas as aquisições de agências em 2024, de acordo com a OPTIS Partners, e estão sistematicamente adquirindo as agências maiores mais atraentes. Isto está a restringir a oferta de objectivos de qualidade para corretoras independentes que não podem competir a esse nível de preços.
A resposta que Weaver está vendo é uma mudança estratégica em direção a negócios sequenciais menores. Em vez de competir por uma grande aquisição e perder repetidamente para compradores mais capitalizados, as agências de média dimensão estão a construir através de múltiplos roll-ups mais pequenos. “Eles preferem fazer cinco pequenas aquisições que resultem em uma grande aquisição do que ficar à margem por dois ou três anos.”
Para os corretores, a implicação prática é uma recalibração da aparência de um bom alvo. Uma agência mais pequena, com um livro limpo, processos documentados, um proprietário disposto a manter uma nota e permanecer durante a transição, e sem propostas agregadoras concorrentes, pode proporcionar um melhor valor ajustado ao risco do que uma agência maior num processo contestado a um múltiplo inflacionado. A integração é mais fácil de gerir, o financiamento é mais simples e o envolvimento contínuo do vendedor – possibilitado pela estrutura das notas – protege a retenção contabilística durante a transferência.
A lacuna de avaliação que os vendedores precisam entender
Vale a pena sinalizar claramente um equívoco que Weaver vê consistentemente no lado da venda. Os proprietários de agências mais pequenas por vezes comparam o seu preço de venda esperado com negócios feitos para empresas muito maiores e mais diversificadas – as transacções que chegam às manchetes. Esses múltiplos não são transferíveis.
Uma agência menor, com uma carteira mais restrita, menos diversificação de produtos e uma dependência significativa do principal venderá por menos. Esta não é uma posição de negociação ou uma proposta inicial. É uma realidade de mercado. Descobri-lo no meio do processo, e não antes de entrar no mercado, custa tempo, atrapalha as negociações e, ocasionalmente, mata negócios que poderiam ter sido fechados de forma limpa.
Quanto mais cedo um corretor entender o que sua agência realmente vale para um comprador – baseada em finanças limpas, um livro transferível e processos documentados – mais forte será sua posição quando for importante.
Compartilhe esta publicação
Ajude a levar esta informação adiante — publique no seu perfil.