O que os patrocinadores de private equity precisam de seu corretor de seguros
IMA Financial explica o que os patrocinadores de PE esperam e onde os consultores generalistas ficam aquém
Mais de 21.000 empresas apoiadas por PE operam nos EUA. O estudo de pensões de capital privado de 2025 do Conselho Americano de Investimentos coloca a sua força de trabalho combinada em mais de 13 milhões de trabalhadores. Para o corretor de seguros de private equity que assessora essas contas, a estrutura do relacionamento com o cliente molda cada decisão que se segue.
Ao contrário de uma conta comercial padrão, este compromisso envolve dois clientes. A empresa do portfólio está focada na gestão do negócio. O patrocinador PE está focado na criação de valor, gestão de risco e retorno do investimento. Cada um traz prioridades diferentes, necessidades de informação diferentes e uma definição diferente de sucesso.
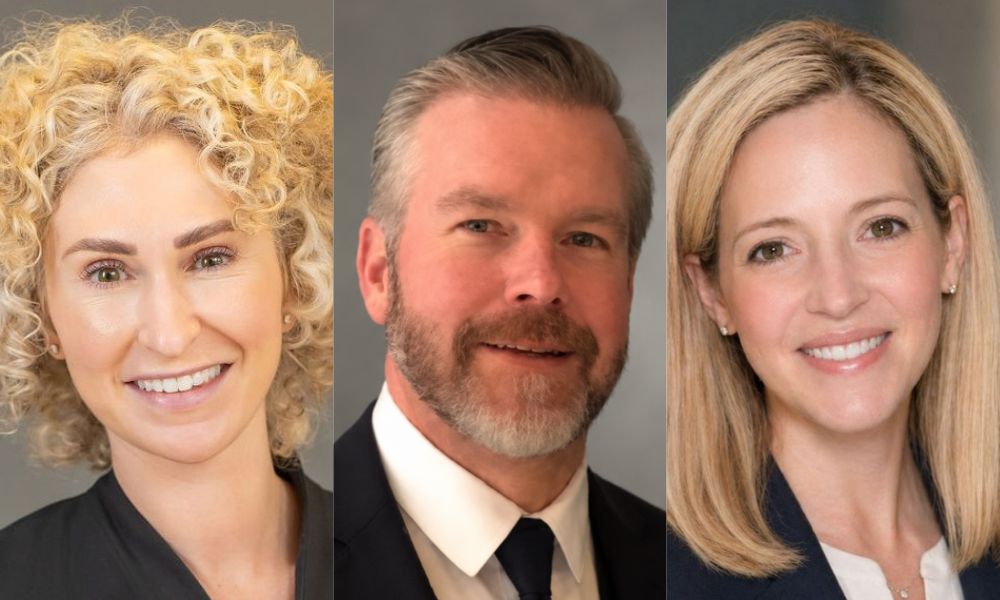
Quatro especialistas de Denver Grupo Financeiro IMAprática de private equity e fusões e aquisições – Jordyn Arons Rosen, presidente de mercado de DFW e diretor nacional de práticas de private equity e fusões e aquisições (foto, à esquerda); Kevin Crowley, líder da equipe; Shawn Carroll, líder de crescimento nacional (foto, centro); e Meredith Milley, gerente de projeto (foto, à direita) – detalham o que os patrocinadores de EP realmente esperam de seus consultores.
Dois clientes, um compromisso
A diferença estrutural começa antes de uma política ser escrita. Uma conta apoiada por PE requer o atendimento simultâneo de dois clientes distintos e eles raramente compartilham o mesmo quadro de referência.
A empresa do portfólio está administrando o negócio. O patrocinador PE está executando uma estratégia de investimento. A equipa observa que as recomendações não podem simplesmente estar em conformidade com a cobertura. Devem ser sólidas operacional e financeiramente.
“As recomendações precisam ser operacionalmente sólidas, financeiramente fundamentadas e alinhadas com os objetivos mais amplos do patrocinador para o negócio”, disse a equipe.
O âmbito do envolvimento também muda. Um corretor de seguros de private equity deve compreender a lógica de aquisição, a tese de investimento, o plano de crescimento e a estratégia de saída. A renovação anual é um ponto de contacto num compromisso muito mais longo.
“Ao contrário de um relacionamento de conta comercial tradicional, a conversa vai muito além da renovação anual”, disse a equipe.
Esse cronograma mais longo é importante porque as decisões são compostas. As escolhas do programa feitas no início do período de espera afetam o perfil de risco da empresa, a estrutura de custos e a atratividade para futuros compradores. A equipe argumenta que muitos corretores não conseguem levar em conta essa trajetória quando assumem contas apoiadas por PE.
“Aconselhar empresas apoiadas por PE requer uma compreensão das transações, da dinâmica do portfólio, da criação de valor e das diferentes partes interessadas envolvidas”, disse a equipe. “É uma abordagem mais estratégica e consultiva do que muitos corretores estão acostumados a oferecer.”
Pensando no nível do portfólio
Servir dois clientes com prioridades diferentes exige uma estrutura operacional diferente. Desde o primeiro dia, a equipe argumenta, o trabalho do corretor é estabelecer visibilidade, consistência e escalabilidade em todo o portfólio.
“A maior mudança é passar do pensamento empresa por empresa para o pensamento de portfólio”, disse a equipe.
Isso começa com relatórios e benchmarking. Os patrocinadores e a gestão da empresa não procuram as mesmas informações. Os executivos operacionais precisam de dados para administrar o negócio. Os patrocinadores precisam de uma visão de todo o portfólio que apoie as discussões do conselho, as decisões de investimento e a criação de valor.
De acordo com a equipa, os patrocinadores querem compreender como se compara o desempenho de cada empresa em todo o portfólio, onde os custos ou sinistros são elevados e onde estão disponíveis ganhos de eficiência.
“Os corretores também deveriam procurar maneiras de criar valor em todo o portfólio”, disse a equipe. “Isso pode incluir o aproveitamento do poder de compra coletivo, a criação de maior consistência na estrutura do programa, a melhoria dos resultados dos sinistros, a identificação de oportunidades de redução de custos e a promoção de eficiências operacionais.
“À medida que novas empresas do portfólio e aquisições complementares são trazidas para a plataforma, o processo deve ser repetível e escalonável, em vez de começar do zero todas as vezes.”
Essa expectativa subjacente, observa a equipe, vai muito além do que a maioria dos relacionamentos corretor-cliente são construídos para oferecer.
“Os patrocinadores de educação física procuram mais do que renovações anuais”, disse a equipe. “Eles querem consultores que possam fornecer insights estratégicos, medir o desempenho de todo o portfólio e ajudar a apoiar os objetivos mais amplos do patrocinador.”
Seguro durante todo o período de espera
O programa que uma empresa leva a cabo num negócio de PE raramente é aquele que deveria levar a cabo. A equipe explica que a estratégia de seguros precisa acompanhar o negócio em todas as fases do investimento.
“Na aquisição, estamos focados em compreender o negócio, não apenas na empresa que está sendo adquirida”, disse a equipe. “Trabalhamos em estreita colaboração com patrocinadores e equipes de gestão para avaliar a estrutura da transação, a tese de investimento e os objetivos financeiros por trás da aquisição.”
Esse trabalho inclui a avaliação do programa existente, a revisão do histórico de sinistros e responsabilidades e a identificação de como o perfil de risco pode mudar após o encerramento. O seguro de representações e garantias é uma consideração fundamental nesta fase.
De acordo com Pântanoé Relatório Global de Seguro de Risco Transacional de 2025publicado em março de 2026, as taxas médias de prêmios de R&W da camada primária na América do Norte aumentaram 16% ano a ano em 2025, a mudança de preços mais pronunciada de qualquer região do mundo. A avaliação pré-encerramento do programa tem um peso financeiro real.
Se a transação envolver uma estratégia de roll-up ou aquisições complementares, observa a equipe, o planejamento da integração deve começar neste ponto, e não após o fechamento.
“Durante a fase de crescimento, o programa precisa evoluir junto com o negócio e apoiar os objetivos do patrocinador”, disse a equipe. “À medida que a empresa se expande para novos mercados, cresce organicamente ou conclui aquisições adicionais, estamos a reavaliar o risco, a integrar novas exposições e a identificar oportunidades para melhorar a estrutura, a eficiência e os custos do programa.
“O objetivo é garantir que a estratégia de seguros e benefícios permaneça alinhada com a mudança do perfil de risco da empresa, ao mesmo tempo que apoia os objetivos de crescimento e EBITDA.”
A fase de saída exige um tipo diferente de disciplina. “Histórico de sinistros claro, forte desempenho de perdas e uma abordagem disciplinada ao gerenciamento de risco podem ajudar a reduzir o atrito de diligência e apoiar um processo de transação mais tranquilo”, disse a equipe.
Os compradores e seus consultores realizarão due diligence independente. A equipa sublinha que o programa deve ser bem documentado, adequadamente estruturado e reflectir uma gestão sólida dos riscos durante todo o período de suspensão.
Aoné Estudo global de reivindicações de fusões e aquisições e soluções de transação de 2026 descobriram que os clientes norte-americanos recuperaram mais de US$ 1 bilhão em apólices de soluções de transação em 2025, incluindo mais de US$ 440 milhões somente de seguros de R&W. Um registro limpo carrega valor de mercado.
As lacunas que os consultores generalistas deixam
A falha mais comum, segundo a equipe, não tem nada a ver com cobertura. Tudo começa com o quadro de referência errado.
“As empresas de capital privado não estão simplesmente a adquirir seguros. Estão a executar um plano de criação de valor”, afirmou a equipa.
Os consultores que abordam uma conta apoiada por PE da mesma forma que fariam com um relacionamento comercial padrão, perderão consistentemente essa distinção. A equipe explica que consultores de EP eficazes vão muito além da avaliação da cobertura. Eles ajudam os patrocinadores a identificar passivos, avaliar riscos pós-fechamento, avaliar custos, descobrir oportunidades de economia e apoiar melhores decisões de investimento durante todo o período de retenção.
“Os corretores generalistas também podem ter dificuldades com o pensamento no nível do portfólio”, disse a equipe. “Embora cada empresa do portfólio tenha riscos únicos, os patrocinadores muitas vezes procuram consistência, eficiência e soluções escaláveis em todo o portfólio mais amplo. Isso pode envolver a harmonização de programas quando apropriado, alavancando o poder de compra, identificando desafios operacionais comuns e criando processos que podem ser escalonados à medida que o portfólio cresce.”
Os prazos agravam o problema. As transações e integrações de PE ocorrem rapidamente. A equipa salienta que os consultores que não conseguem mobilizar-se rapidamente, ou que atrasam um acordo por não fornecerem orientações práticas num curto espaço de tempo, criam atritos exactamente no momento errado.
“Os consultores mais eficazes funcionam como uma extensão das equipas operacionais e de negociação do patrocinador, ajudando a identificar riscos, desbloquear oportunidades e apoiar resultados bem-sucedidos ao longo do ciclo de vida do investimento”, afirmou a equipa.
Examinar um corretor antes de embarcar
Quando uma empresa de PE avalia um potencial consultor, a equipe argumenta que o tamanho da empresa é o ponto de partida errado. As questões mais relevantes centram-se na experiência demonstrada especificamente com patrocinadores de PE e empresas do portfólio.
“As empresas de PE deveriam perguntar a um corretor quanta experiência ele realmente tem trabalhando com patrocinadores de private equity e empresas de portfólio, e não apenas qual é o tamanho da corretora”, disse a equipe. “Quantas empresas apoiadas por PE você atende atualmente? Você tem uma prática dedicada de Private Equity e M&A? Você pode apoiar a diligência e as necessidades relacionadas a transações antes do fechamento de um negócio?
“Tão importante quanto, você pode apoiar o negócio após o fechamento? A experiência necessária para executar o seguro de responsabilidade civil da transação e a diligência são muitas vezes muito diferentes da experiência necessária para servir uma empresa operacional do mercado médio ou médio-baixo nos próximos cinco a sete anos.”
Os patrocinadores devem pressionar igualmente fortemente a forma como o corretor aborda o portfólio como um todo. De acordo com a equipe, os patrocinadores devem perguntar se a corretora pode acompanhar e comparar programas em todo o portfólio, identificar oportunidades de poder de compra e apoiar integrações complementares sem reconstruir do zero a cada vez.
“Ter especialistas é importante, mas ter uma estrutura que incentive a colaboração e permita que esses especialistas se reúnam perfeitamente é o que, em última análise, cria valor para o cliente”, disse a equipe.
A equipe também aponta para uma questão que a maioria das apresentações de capacidades nunca aborda: o que acontece quando algo dá errado? Quem lida com uma reclamação significativa? Quem lidera um projeto de diligência complexo? Quem intervém quando uma aquisição entra no portfólio em um prazo apertado?
“As respostas a essas perguntas muitas vezes revelam muito mais sobre as capacidades, capacidade de resposta e capacidade de uma corretora de apoiar o ciclo de vida do investimento do que uma apresentação padrão de capacidades”, disse a equipe.
Compartilhe esta publicação
Ajude a levar esta informação adiante — publique no seu perfil.